*Por Cássia Paixão – Revista ACIAS 2026, em 07/2026
A reforma tributária deixou de ser utopia. É real e tem data marcada: janeiro de 2027. O Brasil adotará o IVA Dual (IBS e CBS), com alíquotas estimadas entre 8% e 10% já na transição. A grande mudança, contudo, é cultural: o tributo será calculado “por fora” do preço. Na teoria, clareza absoluta; na prática, um potencial campo de batalha jurídico entre o varejo e o consumidor.
Imagine a cena: o consumidor escolhe um vinho Treno del Mare anunciado na prateleira por R$ 100,00. Ao chegar ao caixa, o valor final é R$ 110,00 devido ao IVA. Como será a convivência do brasileiro com esse “preço surpresa”? Nossa cultura é habituada ao preço cheio. Sem normas de transição publicadas, corremos o risco de ver o Código de Defesa do Consumidor (CDC) ser usado para punir o varejista por “publicidade enganosa”, já que até então o CDC determina que, na divergência, prevalece o menor valor anunciado.
Se o varejista, tentando evitar o conflito, embutir o imposto na etiqueta, perde a lógica da transparência e aumenta a complexidade de conferência dos documentos fiscais. O impacto nas gôndolas não é apenas matemático, é educacional. Países como EUA e Canadá operam com o imposto no caixa sem colapso, mas o aculturamento levou décadas. No Brasil, o Procon poderá ser sufocado por queixas de arredondamento e falta de informação clara.
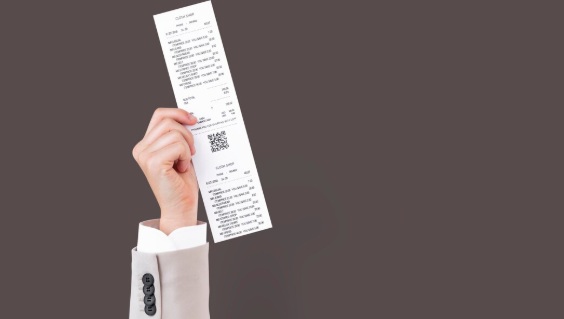
O desafio do varejo é hercúleo: ajustar sistemas de checkout para evitar erros de soma e criar soluções visuais inovadoras. Será preciso diferenciar o “Preço Net” do “IVA” com cores e contrastes, mas garantindo que o preço total seja o protagonista da etiqueta.
A transparência inibe a maquiagem de preços, mas o período de transição será uma prova de fogo. O varejista que não se antecipar na educação de seu cliente e na atualização de seus sistemas não terá apenas problemas tributários, mas uma fila de fiscais do Procon à sua porta. Estamos preparados para separar o preço do imposto sem ferir a confiança do consumidor? A hora de planejar é agora.
*As reflexões apresentadas neste artigo tiveram sua primeira publicação na revista Revista ACIAS 2026 – Sumaré -SP, em 07/2026, sendo agora revisadas e ampliadas em razão da evolução do debate e dos recentes acontecimentos relacionados ao tema.